광고대행사 세금계산서 미발행, 매체비·수수료 중 무엇이 빠졌나
세금계산서 미발행은 매체비와 수수료 중 어느 쪽 계산서가 빠졌는지 확인하고, 대행사에 발행을 요청하고, 계속 받지 못하면 관할 세무서에 거래사실확인을 신청해 직접 발행받는 순서로 풉니다. 계산서가 없으면 부가세 매입세액을 공제받지 못할 수 있어 하반기 확정신고 전에 정리해 둡니다.
광고대행사에 광고비를 보냈는데 세금계산서가 오지 않으면 부가세 신고에서 공제를 받지 못할 수 있습니다. 광고비가 실제로 쓰였는지 확인할 근거도 줄어듭니다. 대행사에 따지기 전에 어느 돈에 대한 계산서가 빠졌는지부터 가려 두면 대응이 쉬워집니다.
광고비를 내면 세금계산서는 누가 누구에게 발행할까요?
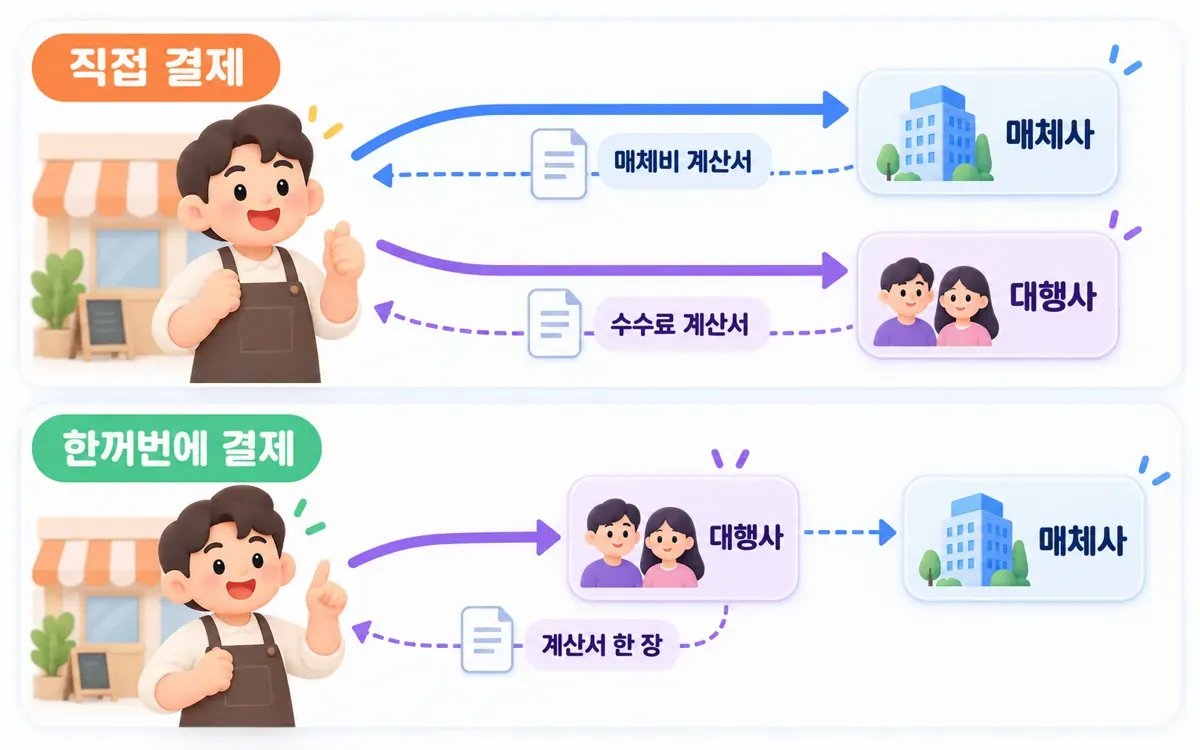
광고비에는 두 종류의 세금계산서가 있습니다. 하나는 네이버 같은 매체에 실제로 쓰이는 광고비(매체비)에 대한 것이고, 다른 하나는 운영을 맡긴 대가로 대행사에 내는 수수료에 대한 것입니다. 누가 어느 쪽을 발행하는지는 광고비를 어떻게 결제했는지에 따라 달라집니다.
- 광고비는 매체에 직접 결제하고 수수료만 대행사에 내면, 매체비 계산서는 매체사가 사장님에게, 수수료 계산서는 대행사가 발행합니다
- 광고비와 수수료를 대행사에 한꺼번에 보내면, 대행사가 받은 금액 전체로 계산서를 발행하는 경우도 있습니다. 이때는 한 장에 둘이 합쳐서 적힙니다
계약서나 견적서에 결제 방법이 어떻게 적혀 있는지 먼저 확인합니다. 총액과 수수료를 나누는 방법은 온라인광고대행사 견적서, 총 계약금액부터 계산하는 법에 정리해 두었습니다.
세금계산서 미발행은 매체비와 수수료로 나눠 확인합니다
세금계산서에는 낸 돈이 어디로 갔는지가 남습니다. 그래서 어느 계산서가 안 왔는지 따져 보면 광고비가 어떻게 흘러갔는지도 알 수 있습니다. 수수료 계산서가 빠졌다면 대행사에 발행을 요청하면 되고, 매체비 계산서가 빠졌다면 그 돈이 실제로 매체에 쓰였는지 확인하는 일이 먼저입니다.
홈택스에서 전자세금계산서 매입 내역을 조회하면 누가 발행했는지 구분해서 볼 수 있습니다. 다른 사이트에서 발급한 계산서도 국세청에 전송됐다면 함께 조회됩니다 (국세청 안내).
1. 홈택스에 사업자 인증서로 로그인해 전자세금계산서 매입 내역을 조회합니다 2. 광고비를 낸 달에 발행된 계산서가 매체사 것인지 대행사 것인지, 금액은 얼마인지 봅니다 3. 입금한 금액과 비교해서 모자란 금액이 매체비인지 수수료인지 적어 둡니다
대행사가 한 달 거래를 묶어서 발행하기도 합니다. 이런 월합계 계산서는 거래한 달의 다음 달 10일까지 발행할 수 있으니, 그 전에는 못 받았다고 단정하지 않습니다 (국세청 안내).
대행사에는 문자나 메일로 발행을 요청해 둡니다
빠진 계산서가 대행사 몫이라면 어느 달에, 얼마를, 언제 입금했는지 적어서 문자나 메일로 요청합니다. 전화로만 요청하면 요청했다는 증거가 남지 않습니다.
세금계산서를 발급할 의무는 서비스를 제공한 대행사에 있습니다. 해당 거래가 속한 과세기간의 확정신고기한까지 발급하지 않으면 공급가액의 2%가 가산세로 부과됩니다 (국세청 안내). 요청 기록은 다음 단계에서 요청했는데도 받지 못했다는 근거가 됩니다.
계속 발행하지 않으면 직접 발행받을 수 있을까요?
네, 매입자발행세금계산서 제도로 사장님이 직접 발행할 수 있습니다. 관할 세무서에 거래사실확인신청서를 내고 세무서가 거래를 확인해 주면, 사장님이 직접 세금계산서를 만들어 대행사에 보냅니다 (부가가치세법 시행령 제71조).
- 거래 한 건의 금액이 부가세를 포함해 5만 원 이상이어야 합니다
- 광고비를 낸 시기가 속한 과세기간(1~6월 또는 7~12월)이 끝난 날부터 1년 안에 신청합니다
- 사장님 사업장을 관할하는 세무서에 신청서와 거래를 증명할 서류를 냅니다. 입금 내역, 계약서, 대행사와 주고받은 문자나 메일을 챙깁니다
- 대행사 관할 세무서가 신청한 날의 다음 달 말일까지 거래 사실을 확인합니다
거래가 있었다는 점은 신청하는 사장님이 증명해야 합니다. 거래 당시 대행사가 사업자등록이 없었거나 휴업·폐업 상태였다면 신청이 거부될 수 있습니다. 신청 전에 홈택스에서 대행사의 사업자 상태를 조회해 둡니다.
낸 돈과 실제 집행액이 다르면 무엇을 요청할까요?
매체에 실제로 쓴 금액을 집행 내역으로 받아서 낸 금액과 비교해 봅니다. 광고 계정이 사장님 명의라면 광고관리시스템에서 기간별 광고비를 직접 볼 수 있고, 대행사 명의 계정이라면 같은 기간의 집행 내역을 문서로 요청합니다. 계정이 누구 명의인지 확인하는 방법은 광고 계정 소유권, 누구 것인지 확인하고 넘겨받는 법에 정리해 두었습니다.
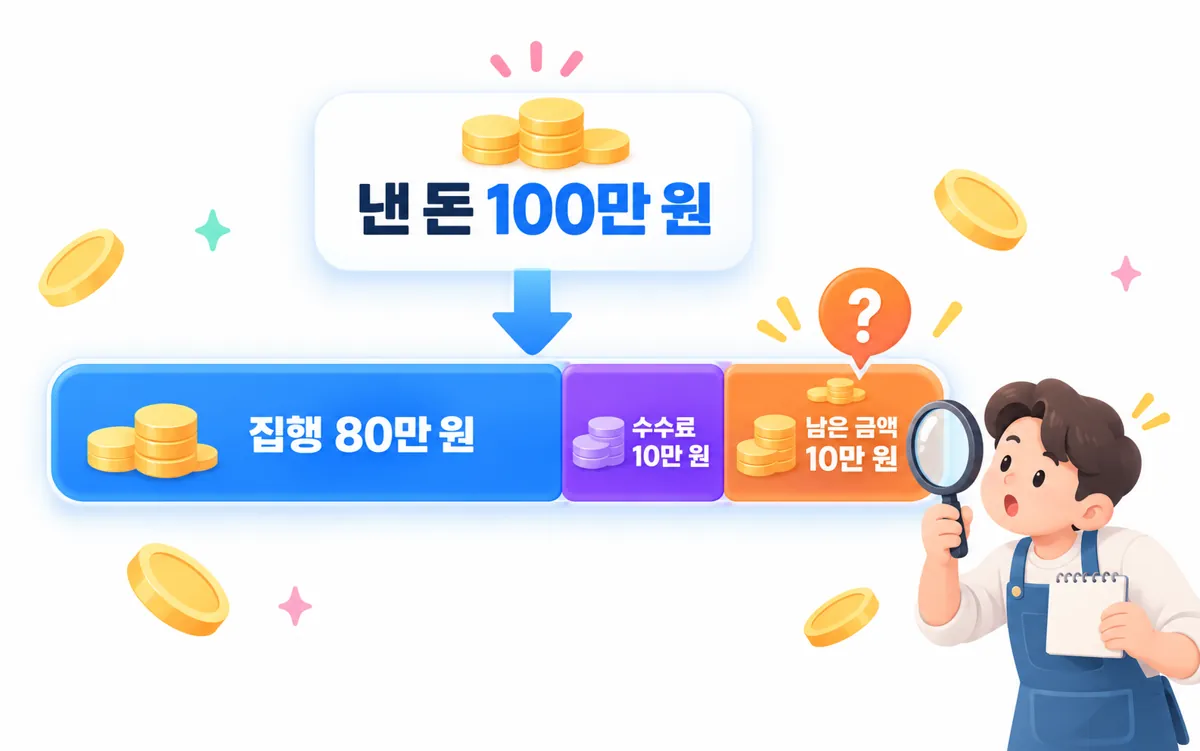
예를 들어 100만 원을 냈는데 집행액이 80만 원이고 계약서에 적힌 수수료가 10만 원이라면, 나머지 10만 원은 설명이 필요합니다. 아직 쓰지 않은 충전금인지 다음 달로 넘어간 금액인지 서면으로 물어봅니다. 답이 없으면 요청한 기록을 모아 한국소비자원 같은 상담 창구에 문의합니다.
부가세 신고 전에 무엇을 챙겨야 할까요?
세금계산서를 받지 못하면 그 거래에서 낸 부가세(매입세액)는 원칙적으로 공제받지 못합니다. 확정신고기한이 지난 뒤라도 1년 안에 계산서를 발급받으면 수정신고나 경정청구로 공제받을 수 있고, 거래사실 확인을 거친 경우도 마찬가지입니다. 이때는 받은 쪽에도 가산세 0.5%가 붙습니다 (국세청 안내).
개인 일반과세자의 하반기 확정신고는 다음 해 1월 25일까지입니다. 간이과세자나 면세사업자는 공제 방식이 달라서 관할 세무서나 세무사에게 따로 물어봅니다.
지금 해 둘 일은 무엇일까요?
오늘 홈택스에서 광고비를 낸 달의 매입 세금계산서를 조회해, 매체비와 수수료 중 빠진 쪽을 적어 보는 것부터 시작합니다. 이렇게 적어 두면 대행사에 요청할 때도 세무서에 문의할 때도 설명이 빨라집니다.
계약 중인 대행사가 어떤 곳인지 궁금하면 UP-CHECK에서 업체 이름으로 검색해 대행사 세부 정보와 후기를 볼 수 있습니다. 시간이 있을 때 세금계산서를 받은 경험을 후기로 남겨 주시면 다른 사장님들에게 도움이 됩니다.